Cuando generar ya no es suficiente: precios negativos y rentabilidad del equity renovable en Europa
Durante años, gran parte del análisis financiero de una planta renovable se construyó alrededor de cuánto podía generar y a qué precio medio podía vender esa energía. La entrada masiva de renovables está cambiando esta lógica. Una planta puede producir exactamente lo previsto y, aun así, no alcanzar la rentabilidad para la que fue financiada.
Los precios negativos son probablemente la manifestación más visible de este cambio, pero no son el problema en sí mismos. Son una señal de algo más estructural: en determinados momentos existe más generación que capacidad para consumirla, almacenarla, exportarla o desplazarla en el tiempo. En España este fenómeno se ha acelerado. Según la Agencia Internacional de la Energía (AIE), los precios mayoristas fueron negativos en alrededor del 17% de las horas del primer semestre de 2026, frente al 10% del mismo periodo de 2025. Los datos de Almena, calculados con el mismo criterio que utiliza el operador del sistema (el precio medio de cada hora), muestran la misma tendencia: 628 horas con precio negativo en el primer semestre de 2026 (14,5%), frente a 459 en 2025 (10,6%) y 190 en 2024 (4,4%). Si se suman las horas a precio cero, la proporción de 2026 sube al 17,2%. Y el fenómeno ya no se limita a la primavera: todos los meses entre febrero y junio de 2026 registraron al menos 99 horas con precio negativo.
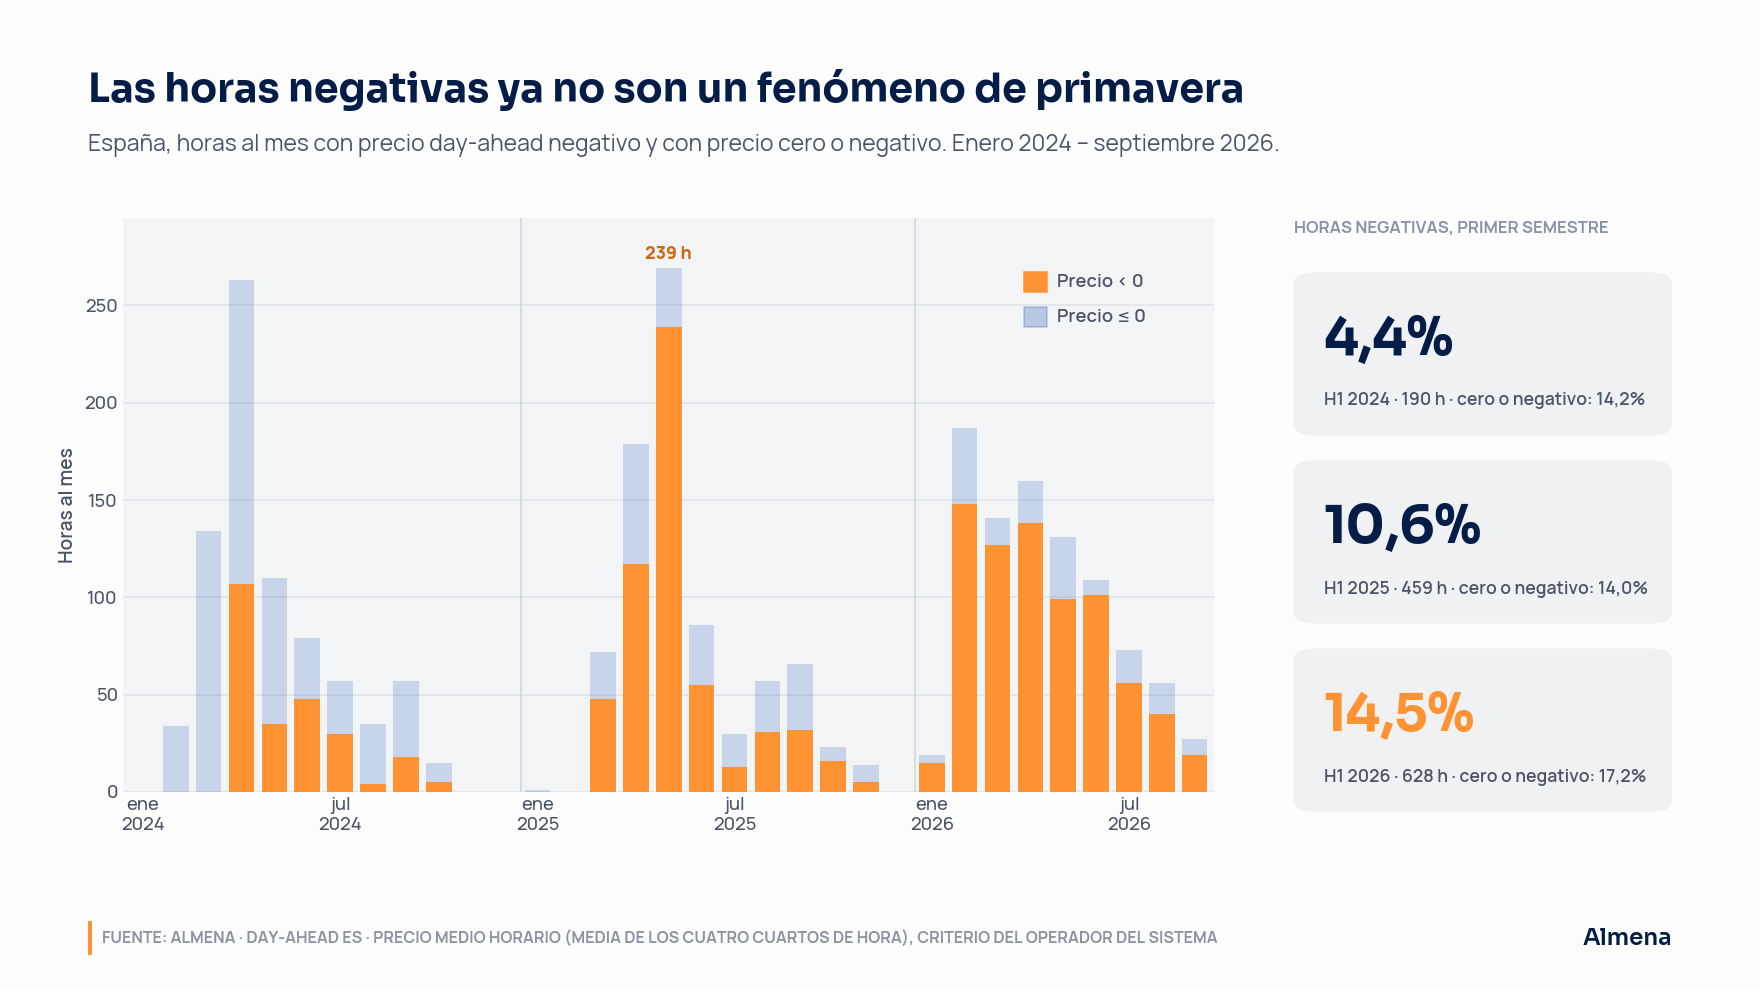
Horas al mes con precio day-ahead negativo y con precio cero o negativo en España, enero 2024 – septiembre 2026. Desde la migración a intervalos de 15 minutos (octubre de 2025), cada hora se valora por la media de sus cuatro cuartos de hora, el criterio que utiliza el operador del sistema.
Al mismo tiempo, el aumento de la volatilidad intradía hace que puedan convivir precios negativos al mediodía y precios elevados apenas unas horas después.
Para una planta renovable, esto cambia de forma importante dónde está el riesgo.
El problema no es el precio medio, sino el precio capturado
Una planta solar no vende electricidad al precio medio anual del mercado. La vende durante las horas en las que produce.
Y precisamente ahí aparece el problema.
Cuando miles de megavatios fotovoltaicos generan simultáneamente, esa concentración de oferta reduce el precio durante las mismas horas en las que el parque solar está produciendo. Cuanto mayor es la penetración de una tecnología con un perfil de generación similar, mayor puede ser la diferencia entre el precio medio del mercado y el precio realmente capturado por esa tecnología.
Ese es el sentido del capture price: medir el precio efectivo que recibe la generación teniendo en cuenta cuándo se produce.
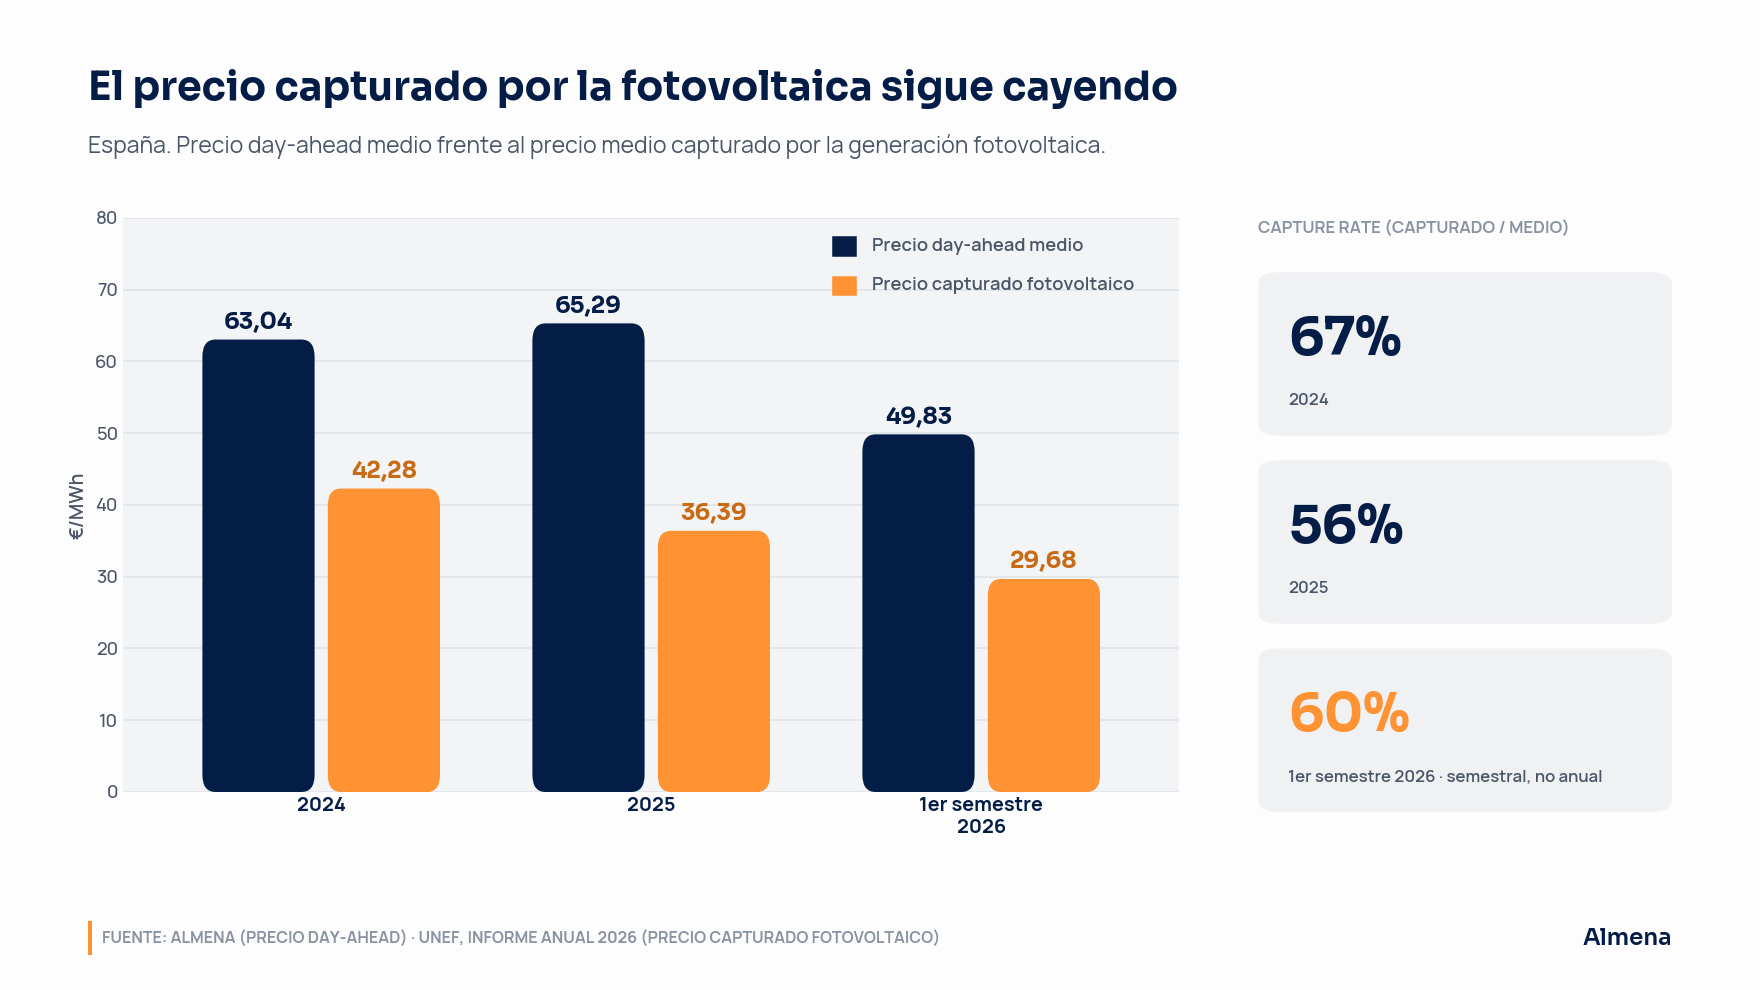
Precio day-ahead medio frente al precio medio capturado por la generación fotovoltaica en España. La diferencia entre ambas barras es el valor que la solar deja de capturar por producir en las horas de menor precio. Precio capturado: UNEF, Informe Anual 2026.
Los datos de España lo muestran con claridad. Según el Informe Anual 2026 de UNEF, el precio medio capturado por la fotovoltaica pasó de 42,28 €/MWh en 2024 a 36,39 €/MWh en 2025. En el primer semestre de 2026, un periodo que incluye la primavera, cuando la solar captura menos valor, se situó en 29,68 €/MWh. Según los datos de Almena, el precio medio del mercado fue de 63,04 €/MWh en 2024 y de 65,29 €/MWh en 2025: entre ambos años, la fotovoltaica pasó de capturar dos tercios del precio medio a algo más de la mitad.
Técnicamente, la planta puede estar funcionando perfectamente.
Financieramente, puede no estar funcionando como se esperaba.
Este efecto es especialmente relevante en activos merchant o parcialmente merchant, pero también puede aparecer en proyectos con PPAs dependiendo de su estructura contractual, de las cláusulas asociadas a precios negativos, de las responsabilidades de balance y del perfil horario contratado.
Una curva real muestra dónde aparece el problema
La evolución diaria del precio permite verlo con bastante claridad.
En una curva real del mercado day-ahead español del 5 de abril de 2026, con datos de OMIE procesados por Almena, el precio pasó de niveles en torno a 35 €/MWh durante la madrugada a valores negativos durante buena parte de las horas centrales del día.
La jornada registró 37 intervalos de 15 minutos con precios negativos, con un mínimo de −7,51 €/MWh, antes de recuperar rápidamente valor durante la tarde y alcanzar un máximo de 79,02 €/MWh.
La media diaria fue de 23,15 €/MWh.
Entre las 10:00 y las 18:00, el tramo central de producción solar, el precio medio fue de −5,28 €/MWh. Durante esas horas, cada MWh vendido al mercado no solo no generaba ingresos, sino que tenía un coste para el productor.
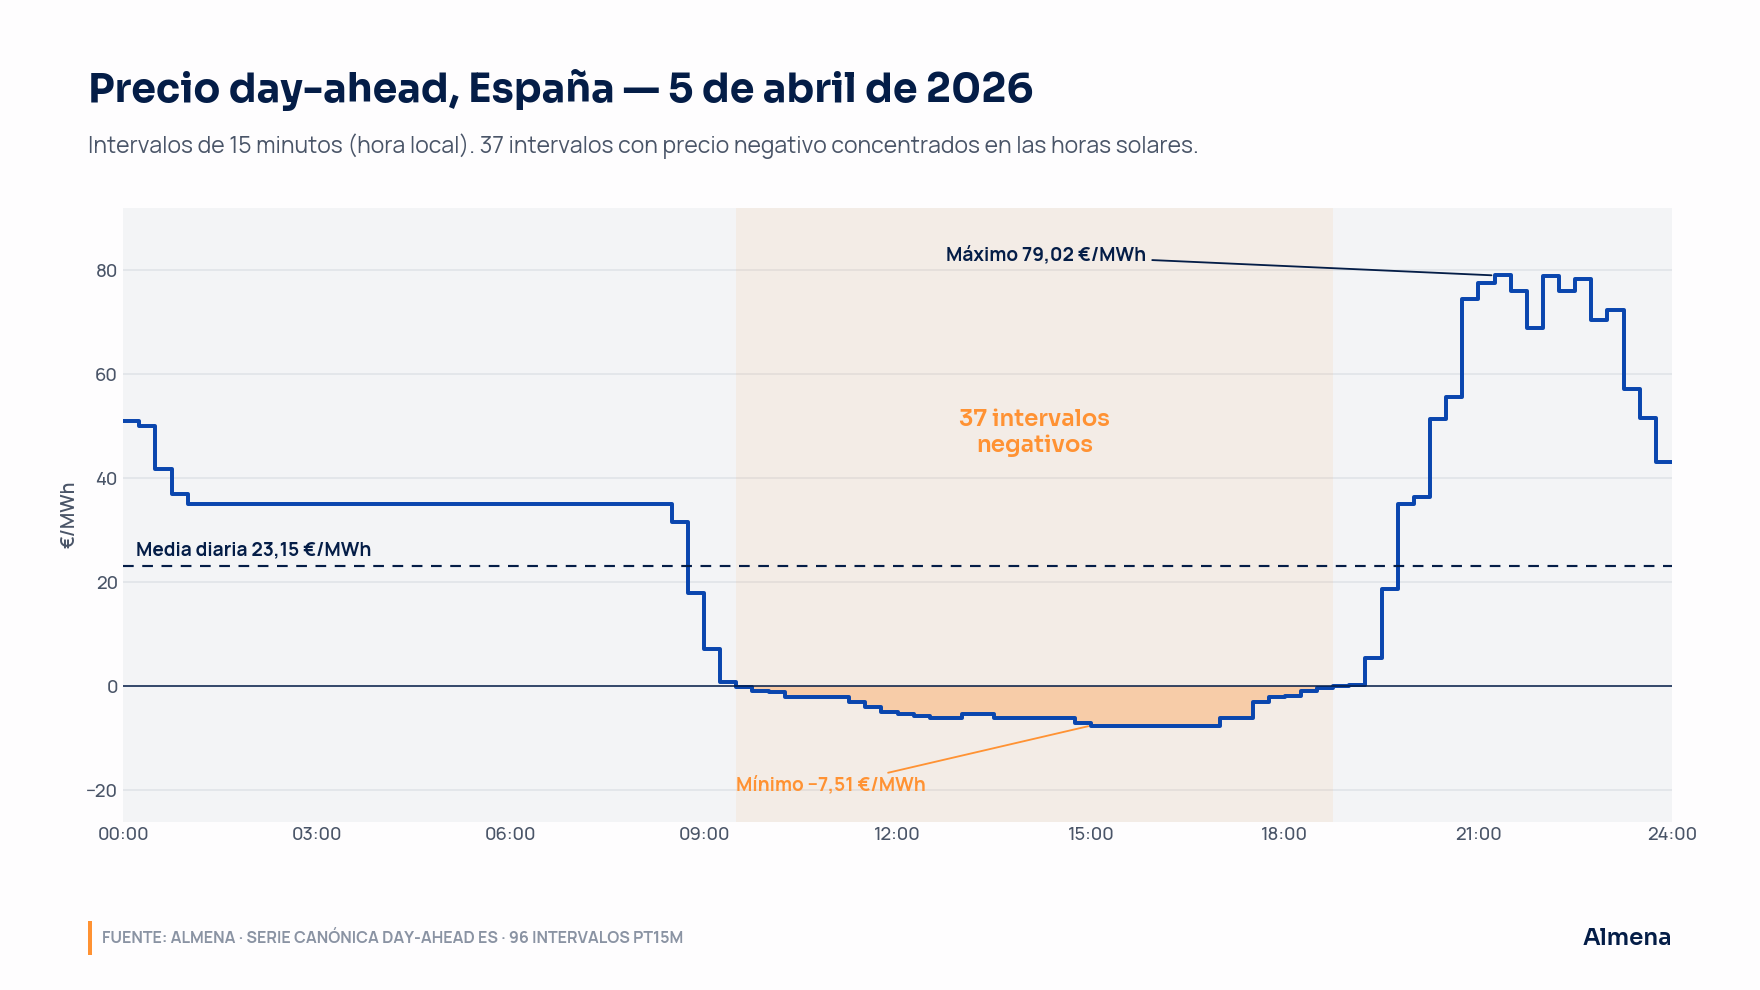
España, 5 de abril de 2026. Precio day-ahead en 96 intervalos de 15 minutos. La zona sombreada identifica el periodo con precios negativos. Datos de OMIE procesados por Almena.
El dato relevante para una instalación fotovoltaica no es únicamente que existieran precios negativos.
Es que estos se concentraron precisamente durante una parte importante de las horas solares.
Una planta cuyo perfil de producción esté concentrado en ese periodo puede obtener un precio capturado significativamente inferior al precio medio diario, aunque su producción física sea exactamente la esperada.
Cuando el problema llega al equity
Una reducción del 20% en los ingresos de una planta no implica necesariamente una reducción del 20% en la rentabilidad del accionista.
Puede ser mucho mayor.
La razón está en la estructura financiera del proyecto.
Antes de que el flujo llegue al equity existen costes operativos, obligaciones contractuales y, en muchos proyectos, servicio de deuda. El accionista recibe el flujo residual una vez cubiertos esos compromisos.
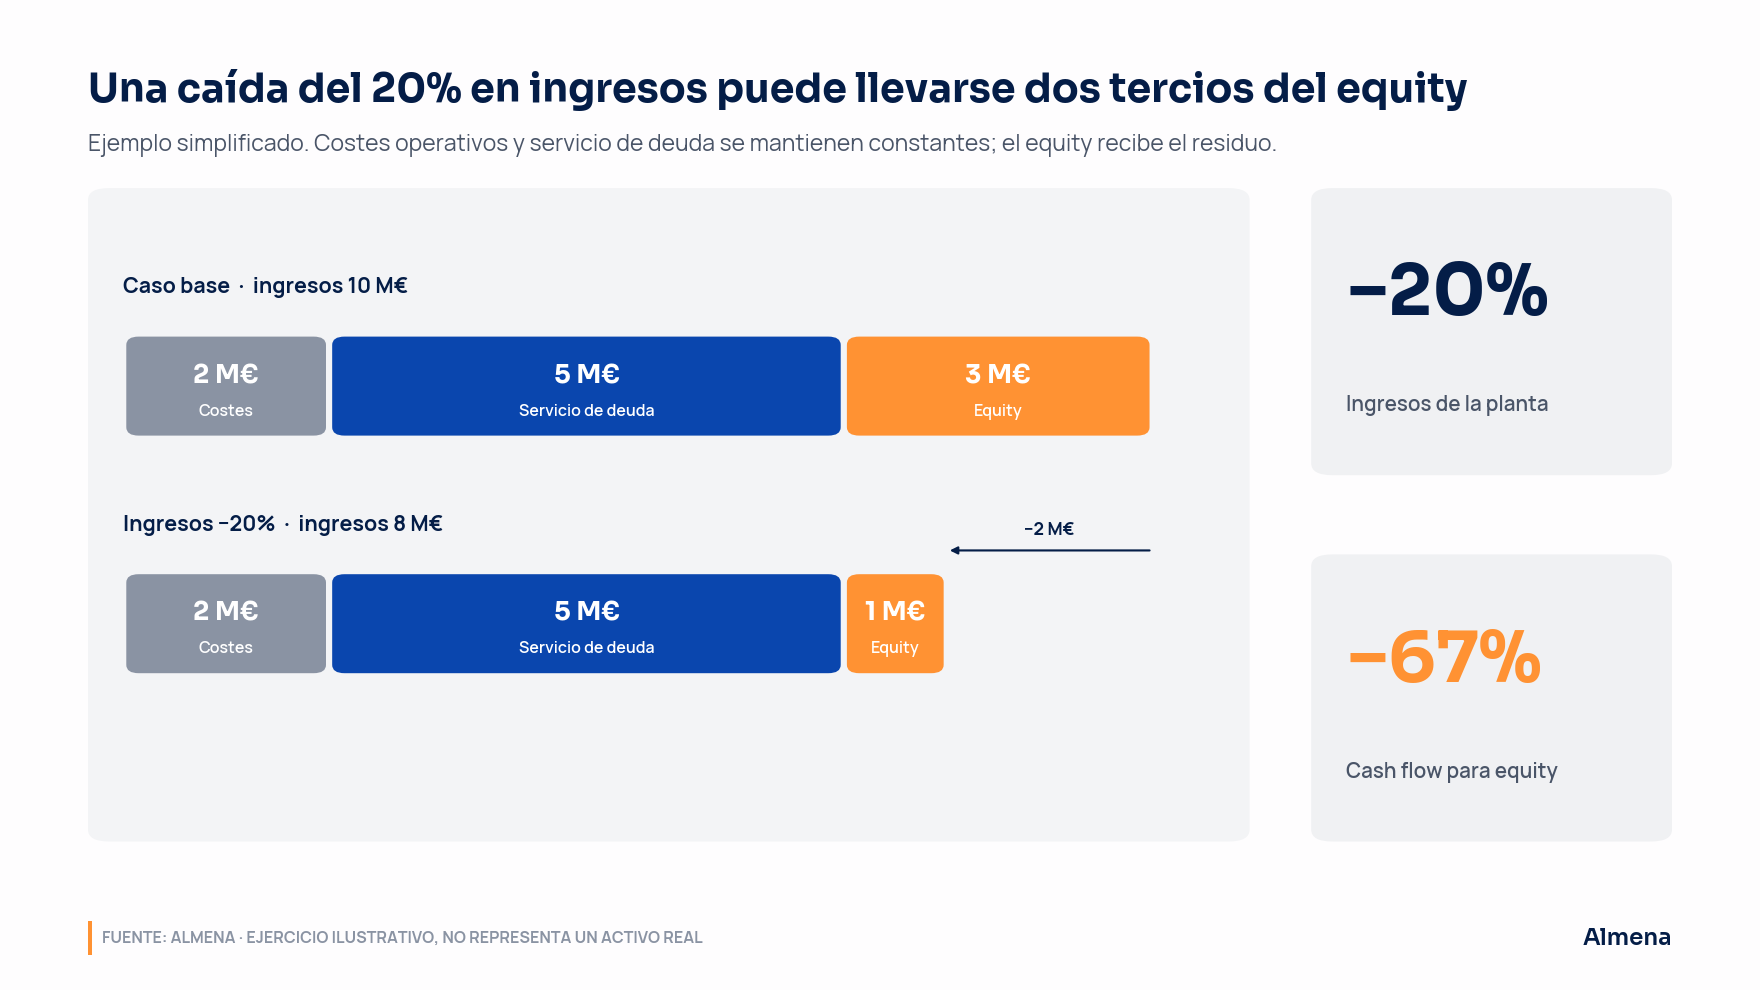
Los ingresos del activo cubren primero costes operativos y servicio de deuda. El equity recibe el flujo residual, por lo que una reducción relativamente moderada de ingresos puede generar un impacto proporcionalmente mayor sobre la rentabilidad del accionista.
Supongamos, de forma simplificada, que una planta genera 10 millones de euros de ingresos, tiene 2 millones de costes y soporta 5 millones de servicio anual de deuda.
El flujo restante para equity sería de 3 millones de euros.
Si la caída del capture price reduce los ingresos un 20%, hasta 8 millones, mientras los costes y el servicio de deuda se mantienen prácticamente constantes, el flujo para equity cae hasta aproximadamente 1 millón.
La facturación ha disminuido un 20%.
El cash flow disponible para equity ha caído aproximadamente un 67%.
Ahí está una de las consecuencias menos visibles de los precios negativos y de la canibalización.
No hace falta que una planta deje de producir para que su caso financiero se deteriore de forma significativa.
Generación correcta, rentabilidad incorrecta
Esto está cambiando la forma en la que deben analizarse los activos renovables existentes.
Tradicionalmente, una desviación respecto al caso financiero podía buscarse principalmente en producción, disponibilidad o costes.
Ahora puede producirse otro escenario.
La irradiación puede haber sido correcta. La disponibilidad puede haber sido correcta. La producción anual puede incluso haber estado en línea con el P50.
Pero las horas en las que se produjo esa energía pueden haber perdido valor.
A este efecto pueden añadirse curtailment, costes de desvíos, restricciones en el punto de conexión y cláusulas de precios negativos dentro de PPAs o mecanismos de cobertura.
Por tanto, hablar únicamente de producción anual y €/MWh medio empieza a ser insuficiente.
Hay que hablar de cuándo, dónde y bajo qué restricciones se producen esos MWh.
Un ejercicio sencillo de sensibilidad
Para visualizar el efecto financiero, podemos utilizar un ejercicio ilustrativo sobre una planta fotovoltaica de 50 MW con una producción esperada de 95 GWh/año.
No representa un activo real ni una previsión de rentabilidad. Su función es mostrar cómo cambios relativamente moderados en el valor capturado pueden trasladarse al equity.
Caso inicial
Producción: 95 GWh/año
Capture price esperado: 58 €/MWh
Ingresos energéticos: 5,51 M€/año
OPEX y otros costes: 1,10 M€/año
Servicio de deuda: 2,10 M€/año
Cash flow disponible para equity: 2,31 M€/año
Ahora introducimos un escenario con mayor penetración solar, más horas de bajo precio y un 4% de curtailment.
Escenario de mercado
Producción disponible: 95 GWh
Energía entregada: 91,2 GWh
Capture price: 40 €/MWh
Ingresos energéticos: 3,65 M€/año
OPEX: 1,10 M€/año
Servicio de deuda: 2,10 M€/año
Cash flow para equity: 0,45 M€/año
La producción física apenas ha cambiado.
Sin embargo, el flujo disponible para equity se ha reducido aproximadamente un 80%.
Ese es precisamente el tipo de riesgo que un análisis basado únicamente en producción anual no detecta.
El escenario de mercado no es un caso extremo. Según UNEF, el precio medio capturado por la fotovoltaica en España en el primer semestre de 2026 fue de 29,68 €/MWh, por debajo de los 40 €/MWh utilizados en este ejercicio.
¿Puede el almacenamiento recuperar parte del valor?
Una de las opciones que puede analizarse en este contexto es añadir almacenamiento a una planta renovable existente.
La lógica no consiste simplemente en almacenar energía.
Consiste en modificar el perfil temporal de exposición al mercado.
Un BESS puede cargar durante horas de bajo precio, reducir exposición a determinados periodos negativos, desplazar energía hacia horas de mayor valor y, en algunas configuraciones, recuperar parte de la energía que de otro modo podría verse limitada por restricciones.
Siguiendo con el ejercicio anterior, podríamos añadir un BESS de 20 MW / 40 MWh.
En un escenario puramente ilustrativo:
Curtailment: 4% → 1,5%
Capture price efectivo: 40 → 48 €/MWh
Ingresos energéticos: 3,65 → 4,49 M€/año
OPEX (incluida la O&M del BESS): 1,10 → 1,30 M€/año
Cash flow para equity: ~1,1 M€/año
El ejercicio no incluye la inversión en el BESS ni su financiación. En un análisis real, ese CAPEX adicional, sea vía deuda o equity, reduciría parte de esta mejora.
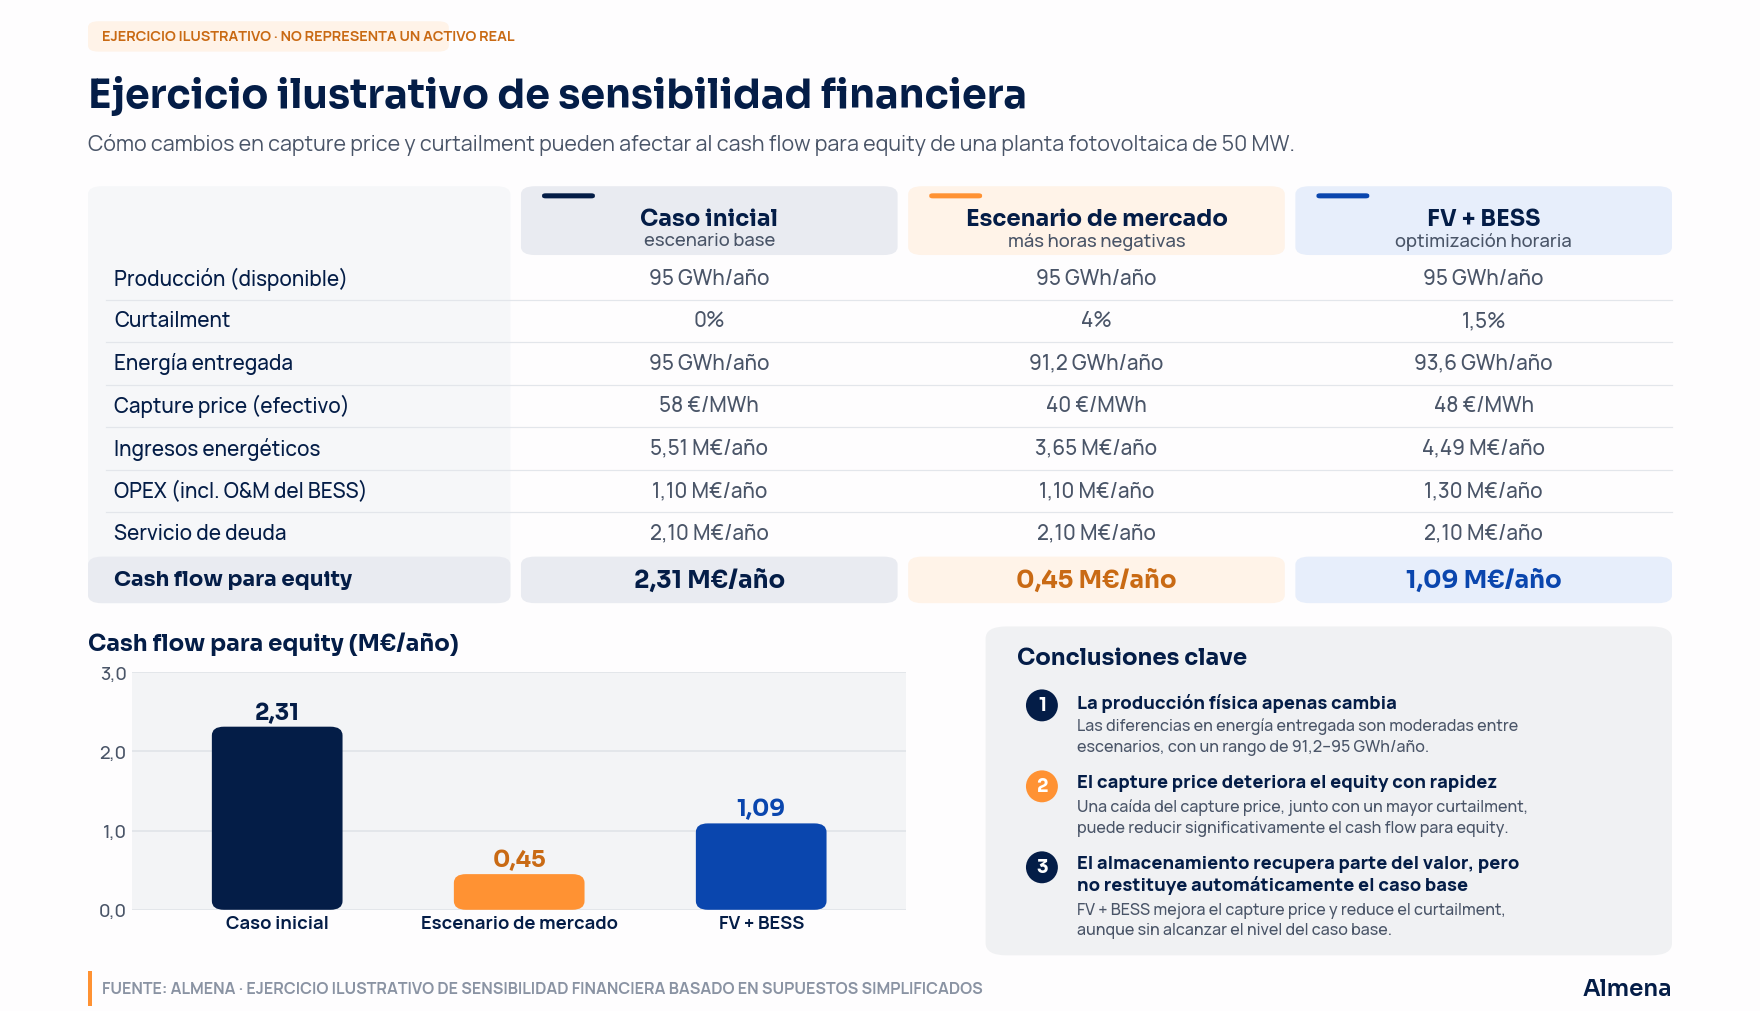
Ejercicio ilustrativo. No representa un activo real ni incluye la inversión en el BESS.
El resultado mejora, pero no devuelve necesariamente el proyecto a su caso financiero original.
Y esto es importante.
El almacenamiento no elimina automáticamente el riesgo de canibalización.
Su resultado depende del CAPEX, degradación, round-trip efficiency, duración, número de ciclos, spreads horarios, restricciones del punto de conexión, acceso a diferentes mercados y evolución futura del propio parque de almacenamiento.
El riesgo no es igual para todos los activos
Dos plantas solares técnicamente idénticas dentro de la misma zona de precio pueden terminar teniendo comportamientos financieros distintos.
Una puede estar conectada en una zona con alta concentración renovable, restricciones recurrentes, nuevos proyectos en cola y creciente presión sobre la red.
Otra puede operar en un punto con mayor capacidad de evacuación y menor saturación.
El precio day-ahead puede ser el mismo para ambas.
Su exposición real no lo es.
El valor de un activo pasa a depender de una combinación de factores: precio, producción, curtailment, condiciones del punto de conexión y capacidad de adaptar la operación a las condiciones del mercado.
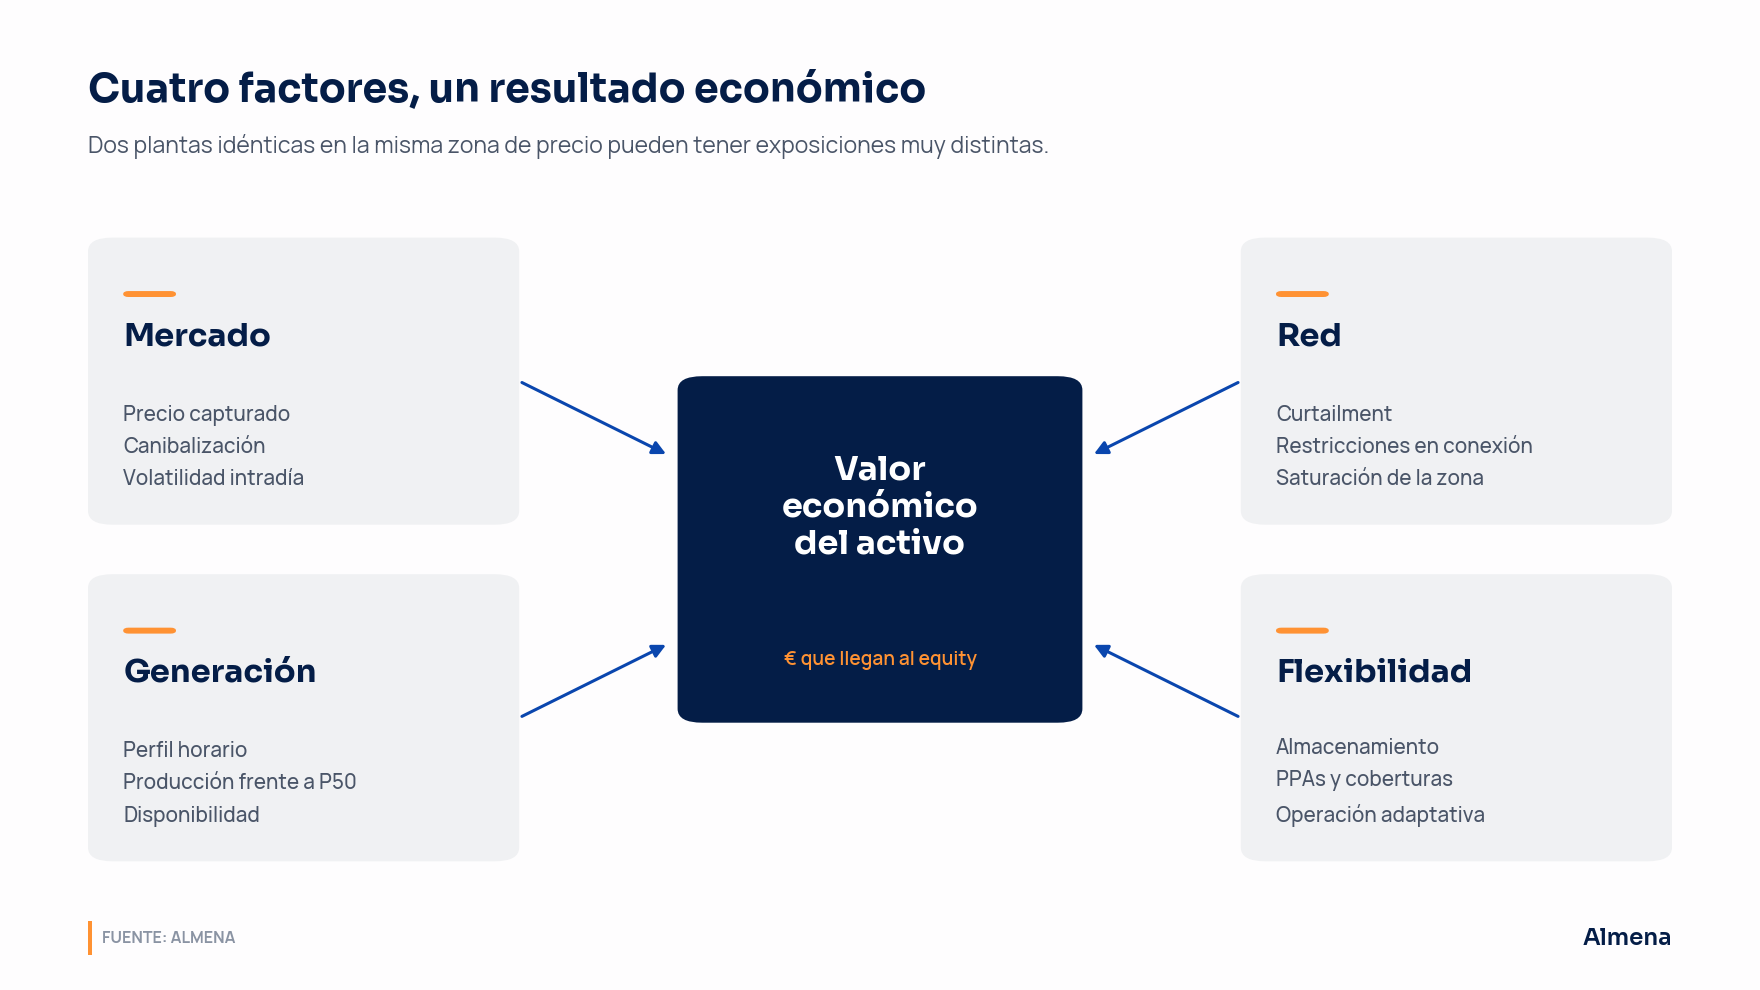
Mercado, generación, red y flexibilidad determinan conjuntamente el resultado económico de una planta renovable.
La localización empieza así a importar tanto como la propia tecnología.
Esto es especialmente relevante al analizar activos existentes, porque la saturación de una zona puede haber cambiado de forma considerable desde el momento en el que se tomó la decisión de inversión.
El BESS tampoco es una solución infinita
Existe además un segundo efecto que conviene considerar.
Cuantas más baterías se instalan para cargar durante las horas solares y descargar durante las horas de mayor precio, mayor es la capacidad del sistema para arbitrar precisamente ese diferencial.
Como consecuencia, los spreads que inicialmente justificaban parte de la inversión pueden reducirse progresivamente.
El almacenamiento puede terminar reduciendo parte de la volatilidad que le otorgaba valor.
Esto no significa que el BESS pierda sentido. Significa que su análisis no puede hacerse proyectando durante quince o veinte años las mismas condiciones de mercado observadas hoy.
Un caso financiero robusto debería incorporar el crecimiento esperado de almacenamiento, nueva capacidad renovable, demanda eléctrica, interconexiones, refuerzos de red y cambios en el diseño de los mercados.
También debería considerar que el valor del almacenamiento puede desplazarse desde el arbitraje puro hacia una combinación más amplia de servicios.
La pregunta ya no es cuánto, sino cuándo y dónde
Los precios negativos no indican que Europa tenga demasiada energía renovable.
Indican que la generación renovable está creciendo más rápido que parte de la infraestructura y de la flexibilidad necesarias para integrarla eficientemente.
Para propietarios e inversores, esto transforma la forma de evaluar una planta.
Ya no basta con preguntar cuántos MWh producirá.
Hay que entender qué parte de esa producción coincidirá con precios deprimidos, cuánto podrá evacuarse, cuál será su capture price, qué riesgo existe en su punto de conexión y cuánto de ese cambio terminará trasladándose al equity.
En algunos activos la respuesta estará en la estructura contractual. En otros, en cambios de operación, almacenamiento o una combinación de distintas formas de flexibilidad.
Pero el punto de partida es el mismo.
Una planta puede seguir produciendo durante veinte años y, aun así, generar una rentabilidad muy distinta de la prevista originalmente.
La cuestión ya no es únicamente cuánto puede generar un activo renovable.
Es cuánto valor económico puede conservar de esa generación.
Tu opinión
¿Te ha resultado útil este artículo?
Has terminado la lectura
¿Qué quieres hacer con este artículo?
Compártelo con IA o reescríbelo para tu canal